Reiseabbruchversicherung: Wie sinnvoll ist sie?
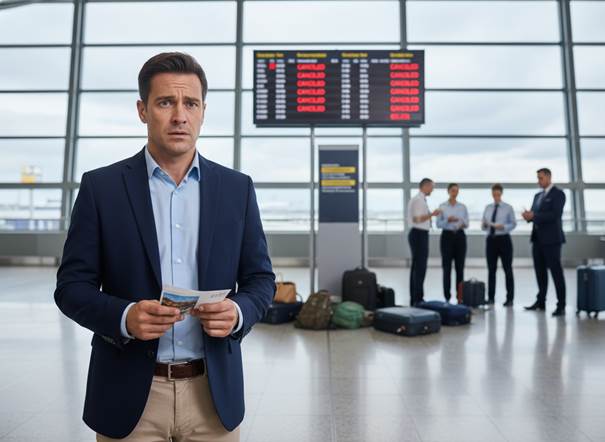
Ein Urlaub ist für viele Menschen die schönste Zeit des Jahres. Doch was passiert, wenn unvorhergesehene Ereignisse den Traumurlaub plötzlich beenden? Ein vorzeitiger Abbruch der Reise kann nicht nur emotional belastend sein, sondern auch hohe finanzielle Kosten verursachen.
Hier kommt die Reiseabbruchversicherung ins Spiel. Sie schützt Reisende vor den finanziellen Folgen, wenn die Reise aufgrund von Notfällen wie Krankheit oder anderen unvorhersehbaren Ereignissen abgebrochen werden muss.
Als Teil einer umfassenden Reiseversicherung ist dieser Schutz für viele Urlauber besonders relevant. Wer sich frühzeitig für eine passende Versicherung entscheidet, vermeidet im Ernstfall hohe Nachzahlungen für nicht genutzte Leistungen oder Rückreisekosten.
Eine sorgfältige Planung ist daher essenziell. Eine Reiseabbruchversicherung bietet Ihnen die nötige Sicherheit, damit Sie sich in schwierigen Momenten voll und ganz auf Ihre Gesundheit konzentrieren können, anstatt sich über die Kosten zu sorgen.
Wichtig:
- Schutz vor hohen Kosten bei vorzeitigem Reiseabbruch.
- Absicherung bei unvorhersehbaren Ereignissen wie Krankheit.
- Sinnvolle Ergänzung zur bestehenden Reiseversicherung.
- Finanzielle Sicherheit für nicht genutzte Reiseleistungen.
- Rechtzeitiger Abschluss verhindert böse Überraschungen.
Was genau leistet eine Reiseabbruchversicherung?
Ein unerwarteter Abbruch der Reise kann nicht nur stressig, sondern auch teuer werden. Wenn Sie Ihren Urlaub vorzeitig beenden müssen, schützt Sie eine spezielle Police vor den finanziellen Folgen. Die Reiseabbruchversicherung ist darauf ausgelegt, Sie in solchen Ausnahmesituationen abzusichern. Während Reiserücktritt für die Zeit vor dem Reiseantritt gilt, greift die Reiseabbruchversicherung der TravelSecure (Würzburger Versicherungs AG) nach Reisebeginn.
Definition und Abgrenzung zur Reiserücktrittskostenversicherung
Viele Reisende verwechseln die verschiedenen Schutzbriefe. Der entscheidende Unterschied liegt im Zeitpunkt des Ereignisses. Während die Reiserücktrittskostenversicherung nur vor dem Reiseantritt greift, tritt die Reiseabbruchversicherung erst in Kraft, sobald Sie Ihre Reise offiziell begonnen haben.
Sobald Sie das Haus verlassen oder den Flughafen erreichen, endet der Schutz der Rücktrittsversicherung. Ab diesem Moment übernimmt die Abbruchversicherung die Verantwortung für unvorhergesehene Ereignisse. Sie deckt Kosten ab, die entstehen, wenn Sie Ihren Urlaub ungeplant abbrechen müssen.
Versicherte Ereignisse bei einem vorzeitigen Abbruch
Ein Abbruch der Reise ist meist mit emotionalem Stress verbunden. Versicherer definieren klare Ereignisse, die einen Leistungsanspruch auslösen. Dazu gehören in der Regel:
- Schwere, unerwartete Erkrankungen oder Verletzungen während des Urlaubs.
- Todesfälle innerhalb der engsten Familie, die eine sofortige Heimreise erfordern.
- Schwere Sachschäden am eigenen Wohnsitz, etwa durch Feuer oder Einbruch.
- Behördliche Anordnungen oder Naturkatastrophen am Urlaubsort.
Erstattung nicht genutzter Reiseleistungen
Wenn Sie Ihren Urlaub vorzeitig beenden, haben Sie bereits für Leistungen bezahlt, die Sie nicht mehr in Anspruch nehmen können. Die Versicherung erstattet Ihnen in diesem Fall die anteiligen Kosten. Dies umfasst unter anderem:
- Nicht genutzte Hotelübernachtungen oder Ferienwohnungen.
- Bereits bezahlte Ausflüge, Touren oder Eintrittskarten.
- Die Kosten für eine notwendige, außerplanmäßige Rückreise.
- Zusätzliche Unterbringungskosten, falls die Heimreise verzögert wird.
Durch diese Absicherung vermeiden Sie, dass Sie auf den Kosten für einen Urlaub sitzen bleiben, den Sie nicht genießen konnten. Sie bietet Ihnen die nötige finanzielle Sicherheit, um sich in einer Krisensituation voll auf das Wesentliche zu konzentrieren.
Warum der Reiseschutz bei einem Notfall unverzichtbar ist
In Momenten, in denen der Urlaub abrupt endet, zeigt sich der wahre Wert einer guten Versicherung. Ein plötzlicher Abbruch der Reise bringt nicht nur organisatorische Hürden mit sich, sondern belastet auch das Budget erheblich. Ein umfassender Reiseschutz dient hier als notwendiges Sicherheitsnetz.
Finanzielle Risiken bei ungeplantem Abbruch
Wer seine Reise vorzeitig beenden muss, bleibt oft auf den bereits gezahlten Kosten sitzen. Nicht genutzte Hotelübernachtungen oder Ausflüge werden meist nicht vom Veranstalter erstattet. Ohne eine passende Reiseversicherung droht ein erheblicher finanzieller Verlust.
Zusätzliche Kosten für Rückreise und Unterkunft
Ein Notfall erfordert häufig eine sofortige Heimreise, die oft kurzfristig und damit teuer gebucht werden muss. Die Versicherung übernimmt in solchen Fällen die Mehrkosten für die Rückreise sowie notwendige Ausgaben für Unterkunft und Verpflegung. Dies schützt Reisende vor unerwarteten finanziellen Belastungen, die weit über den ursprünglichen Reisepreis hinausgehen können.
Psychologische Entlastung in Krisensituationen
Neben den finanziellen Aspekten spielt die psychologische Komponente eine zentrale Rolle. Wenn der Reiseschutz die Kostenfrage klärt, können sich Betroffene in einem Notfall voll auf die Bewältigung der Krise konzentrieren. Diese Sicherheit sorgt für die nötige Ruhe, um in schwierigen Situationen besonnen zu handeln.
Eine zuverlässige Reiseversicherung ist daher weit mehr als ein bloßes Dokument. Sie ist ein unverzichtbarer Begleiter, der bei einem Abbruch den Rücken freihält und den Fokus auf das Wesentliche ermöglicht.
Die Reiseabbruchversicherung im Detail: Wann greift der Schutz?

Die Reiseabbruchversicherung greift nur bei ganz bestimmten, schwerwiegenden Ereignissen. Damit ein Leistungsanspruch besteht, muss das auslösende Ereignis für den Reisenden völlig unerwartet eintreten. Ein bloßes Unwohlsein oder eine leichte Planänderung reichen in der Regel nicht aus, um den Schutz in Anspruch zu nehmen.
Medizinische Notfälle und schwere Erkrankungen
Ein häufiger Grund für einen vorzeitigen Abbruch ist eine plötzlich auftretende, schwere Erkrankung oder eine schwere Unfallverletzung. Wenn der Gesundheitszustand eine Fortsetzung der Reise unmöglich macht oder medizinisch nicht vertretbar ist, leistet die Versicherung. Dies gilt insbesondere dann, wenn eine stationäre Behandlung im Krankenhaus erforderlich wird.
Todesfälle im engsten Familienkreis
Der Tod eines nahen Angehörigen stellt eine emotionale Ausnahmesituation dar, die eine sofortige Rückkehr meist unumgänglich macht. In solchen Fällen greift die Reiseabbruchversicherung, um die Kosten für die vorzeitige Heimreise zu übernehmen. Als engster Familienkreis gelten dabei in der Regel Ehepartner, Kinder, Eltern oder Geschwister.
Schwere Sachschäden am Eigentum zu Hause
Nicht nur persönliche Schicksalsschläge, sondern auch materielle Notfälle können einen Abbruch rechtfertigen. Wenn es zu einem schweren Sachschaden am eigenen Wohnraum kommt, etwa durch einen Brand, einen Einbruch oder einen massiven Wasserschaden, ist die Anwesenheit des Eigentümers oft zwingend erforderlich. Viele Policen decken diese Situationen ab, sofern der Schaden ein erhebliches Ausmaß erreicht hat und nicht durch Dritte vor Ort behoben werden kann.
Typische Ausschlüsse und Fallstricke bei Versicherungsanbietern
Ein genauer Blick in das Kleingedruckte schützt vor finanziellen Enttäuschungen im Urlaub. Viele Reisende schließen ihre Police direkt im Reisebüro ab, ohne zu wissen, dass dort oft Provisionen zwischen 15 und 30 Prozent fließen. Diese Praxis führt dazu, dass nicht immer der für den Kunden beste Tarif gewählt wird, sondern derjenige mit der höchsten Marge für den Vermittler.
Jeder Versicherungsanbieter definiert in seinen Bedingungen genau, wann eine Leistungspflicht besteht und wann sie entfällt. Wer diese Details ignoriert, riskiert im Ernstfall den vollständigen Verlust des Versicherungsschutzes.
Vorsatz und grobe Fahrlässigkeit
Die meisten Verträge schließen Leistungen aus, wenn der Schaden durch Vorsatz oder grobe Fahrlässigkeit herbeigeführt wurde. Wenn Sie beispielsweise trotz einer amtlichen Warnung leichtsinnig handeln, verweigert die Versicherung die Zahlung.
Es ist daher wichtig, das eigene Verhalten stets an den allgemeinen Sicherheitsstandards zu messen. Ein unüberlegtes Handeln kann dazu führen, dass Sie auf den Kosten für den Reiseabbruch sitzen bleiben.
Bestehende Vorerkrankungen als Ausschlusskriterium
Ein häufiger Streitpunkt sind bereits bekannte gesundheitliche Probleme. Viele Policen decken nur unvorhersehbare Ereignisse ab, was bedeutet, dass eine Verschlechterung einer chronischen Krankheit oft nicht versichert ist.
Prüfen Sie vor Abschluss, ob Ihr gewählter Anbieter Vorerkrankungen explizit einschließt. Andernfalls könnte eine plötzliche Verschlechterung Ihres Zustands dazu führen, dass die Versicherung die Kostenübernahme ablehnt.
Reisewarnungen und politische Unruhen
Politische Unruhen oder offizielle Reisewarnungen des Auswärtigen Amtes stellen für viele Unternehmen ein unkalkulierbares Risiko dar. In solchen Fällen greift der Schutz oft nicht, da das Ereignis als vorhersehbar eingestuft wird.
Beachten Sie bei der Planung folgende Punkte, um nicht in eine Kostenfalle zu tappen:
- Prüfen Sie, ob der Versicherungsschutz bei politischer Instabilität explizit ausgeschlossen ist.
- Vergleichen Sie die Bedingungen verschiedener Anbieter hinsichtlich der Definition von “höherer Gewalt“.
- Achten Sie darauf, ob eine Reisewarnung erst nach Buchung der Reise ausgesprochen wurde.
- Hinterfragen Sie Empfehlungen im Reisebüro kritisch, um teure Fehlentscheidungen zu vermeiden.
Kosten-Nutzen-Analyse: Lohnt sich die Investition?
Eine fundierte Analyse der Kosten und des Nutzens hilft dabei, den Wert einer Reiseabbruchversicherung besser einzuschätzen. Viele Urlauber unterschätzen das finanzielle Risiko, das bei einem plötzlichen Abbruch der Reise entstehen kann. Eine sorgfältige Abwägung der persönlichen Umstände ist daher der erste Schritt zu einer informierten Entscheidung.
Vergleich von Einzeltarifen und Kombipaketen
Versicherungsanbieter bieten oft die Wahl zwischen einer reinen Reiseabbruchversicherung und umfassenden Kombipaketen an. Während Einzeltarife gezielt nur das Risiko des Abbruchs abdecken, enthalten Kombipakete häufig auch eine Reiserücktritts- oder Auslandskrankenversicherung. Für Reisende, die bereits über andere Policen verfügen, kann ein Einzeltarif die kostengünstigere Lösung sein.
Kombipakete bieten hingegen den Vorteil eines lückenlosen Schutzes aus einer Hand. Sie reduzieren den administrativen Aufwand im Schadensfall erheblich. Ein Vergleich der Prämien lohnt sich, da die Kosten für Kombipakete oft nur geringfügig über denen einer Einzelpolice liegen.
Abhängigkeit von der Reiseart und Reisedauer
Das finanzielle Risiko steigt bei hochpreisigen Reisen, Fernreisen oder Langzeitaufenthalten deutlich an. Bei einer teuren Kreuzfahrt oder einer individuell geplanten Weltreise sind die Kosten für eine kurzfristige Rückreise und nicht genutzte Leistungen enorm. In diesen Fällen ist die Investition in eine Reiseabbruchversicherung fast immer wirtschaftlich sinnvoll.
Kurze Städtetrips mit geringem Budget bergen hingegen ein überschaubares finanzielles Risiko. Hier muss jeder Reisende individuell entscheiden, ob der Schutz notwendig ist. Dennoch bleibt die Sicherheit ein entscheidender Faktor, um unvorhergesehene Kosten bei einem Abbruch abzufedern.
Sicherheit für Familien und Alleinreisende
Für Familien ist eine Reiseabbruchversicherung besonders wertvoll, da die Kosten bei einem Abbruch durch die Anzahl der mitreisenden Personen schnell in die Höhe schnellen. Ein Krankheitsfall innerhalb der Gruppe kann den gesamten Urlaub beenden und hohe Stornokosten verursachen. Der Schutz bietet hier die nötige finanzielle Sicherheit, um den Familienurlaub unbeschwert zu genießen.
Auch Alleinreisende profitieren von der Absicherung, da sie im Notfall auf sich allein gestellt sind. Die Versicherung übernimmt nicht nur die Kosten, sondern bietet oft auch Unterstützung bei der Organisation der Rückreise. Somit trägt der Versicherungsschutz maßgeblich zur persönlichen Sicherheit bei, unabhängig von der Art der Reise.
Wichtige Kriterien bei der Wahl des richtigen Anbieters
Die Auswahl des passenden Anbieters für Ihren Reiseschutz ist ein entscheidender Schritt für einen sorgenfreien Urlaub. Da sich die Angebote auf dem Markt stark unterscheiden, sollten Sie bei der Entscheidung für einen Versicherungsanbieter methodisch vorgehen. Achten Sie dabei besonders auf die zeitlichen Vorgaben, da viele Verträge spätestens 14 bis 42 Tage nach der Buchung abgeschlossen werden müssen.
Transparenz der Versicherungsbedingungen
Ein seriöser Versicherungsanbieter zeichnet sich durch klare und verständliche Vertragsbedingungen aus. Sie sollten genau nachlesen, welche Ereignisse abgedeckt sind und wo die Grenzen des Schutzes liegen. Vermeiden Sie Anbieter, die wichtige Klauseln in kompliziertem Fachjargon verstecken.
Transparenz schafft Vertrauen und verhindert böse Überraschungen im Schadensfall. Prüfen Sie vorab folgende Punkte in den Unterlagen:
- Genaue Definition der versicherten Personen.
- Ausschlusskriterien bei Vorerkrankungen.
- Gültigkeitsbereich der Police für verschiedene Reisearten.
- Spezifische Fristen für die Schadensmeldung.
Erreichbarkeit der Notfall-Hotline
Im Ernstfall ist ein schneller und kompetenter Reiseschutz unverzichtbar. Eine rund um die Uhr erreichbare Notfall-Hotline ist daher ein zentrales Qualitätsmerkmal. Sie benötigen im Krisenmoment einen Ansprechpartner, der sofortige Unterstützung bei der Organisation der Rückreise oder medizinischer Hilfe leistet.
Testen Sie vorab, ob der Anbieter eine kostenlose Hotline anbietet. Eine gute Erreichbarkeit signalisiert, dass das Unternehmen seine Kunden auch in schwierigen Situationen nicht allein lässt.
Höhe der Selbstbeteiligung und Deckungssummen
Die finanzielle Gestaltung der Versicherung beeinflusst maßgeblich, wie gut Sie im Notfall abgesichert sind. Eine niedrige Selbstbeteiligung kann zwar die monatliche Prämie leicht erhöhen, schont aber im Schadensfall Ihren Geldbeutel erheblich. Achten Sie zudem darauf, dass die Deckungssummen ausreichen, um auch teure Rücktransporte oder kurzfristige Stornokosten vollständig abzudecken.
Vergleichen Sie die Tarife sorgfältig, um ein ausgewogenes Verhältnis zwischen Kosten und Leistung zu finden. Eine solide Versicherung sollte Ihnen Sicherheit bieten, ohne das Urlaubsbudget unnötig zu belasten.
Reiseabbruchversicherung: So gehen Sie im Schadensfall vor
Wenn der Urlaub ein jähes Ende findet, ist schnelles Handeln gefragt, um Ihre Ansprüche bei der Versicherung zu sichern. Ein plötzlicher Abbruch der Reise ist für Betroffene emotional belastend, doch eine strukturierte Vorgehensweise hilft dabei, finanzielle Verluste zu minimieren.
Sofortmaßnahmen vor Ort
Sobald ein Notfall eintritt, der eine vorzeitige Heimreise erforderlich macht, sollten Sie umgehend handeln. Kontaktieren Sie zuerst Ihren Reiseveranstalter oder die Fluggesellschaft, um die Rückreise zu organisieren.
- Suchen Sie bei gesundheitlichen Problemen sofort einen Arzt auf.
- Informieren Sie die Reiseleitung vor Ort über den geplanten Abbruch.
- Lassen Sie sich die Notwendigkeit der vorzeitigen Abreise schriftlich bestätigen.
Dokumentation und Nachweispflichten
Eine lückenlose Dokumentation ist das Fundament für eine erfolgreiche Erstattung durch die Reiseabbruchversicherung. Bewahren Sie alle Belege sorgfältig auf, da diese als Beweis für die entstandenen Mehrkosten dienen.
“Wer im Schadensfall alle Unterlagen lückenlos vorlegen kann, beschleunigt die Bearbeitung seines Antrags erheblich und vermeidet unnötige Rückfragen des Versicherers.” – sagen Experten
Sie müssen nachweisen, warum der Abbruch unvermeidbar war. Dazu gehören ärztliche Atteste, Polizeiberichte bei Diebstahl oder offizielle Dokumente bei schweren Sachschäden am Eigentum.
Kommunikation mit der Versicherung
Setzen Sie sich so früh wie möglich mit der Notfall-Hotline Ihres Versicherers in Verbindung. Viele Anbieter verlangen eine vorherige Genehmigung, bevor Sie teure Umbuchungen oder zusätzliche Hotelübernachtungen in Auftrag geben.
Die Mitarbeiter der Versicherung können Ihnen zudem wertvolle Tipps geben, welche Unterlagen für den spezifischen Fall genau benötigt werden. Durch diese proaktive Kommunikation stellen Sie sicher, dass der Schutz der Reiseabbruchversicherung im Notfall vollumfänglich greift.
Sicherheit im Urlaub: Ergänzende Versicherungen im Überblick
Wer entspannt verreisen möchte, sollte über den Tellerrand der Reiseabbruchversicherung hinausblicken. Ein ganzheitlicher Urlaubsschutz sorgt dafür, dass Sie für verschiedene Eventualitäten gewappnet sind, ohne sich in unnötigen Doppelversicherungen zu verlieren. Die richtige Strategie beginnt bei der Auswahl der für Sie persönlich relevanten Bausteine.
Auslandskrankenversicherung als Basis
Die Auslandskrankenversicherung gilt als wichtigste Reiseversicherung für jeden Reisenden. Gesetzliche Krankenkassen leisten im Ausland oft nur eingeschränkt oder gar nicht, insbesondere bei einem notwendigen medizinischen Rücktransport.
Ohne diesen Schutz können hohe Kosten für Arztbesuche oder Krankenhausaufenthalte schnell Ihr Budget sprengen. Eine private Police deckt diese Lücken zuverlässig ab und bietet Ihnen die notwendige Sicherheit bei gesundheitlichen Problemen fernab der Heimat.
Gepäckversicherung und Haftpflicht im Ausland
Neben der medizinischen Absicherung gibt es weitere Aspekte, die Ihren Reiseschutz vervollständigen können. Eine Reisegepäckversicherung ist vor allem bei teurer Ausrüstung oder auf Fernreisen sinnvoll, um bei Diebstahl oder Verlust finanziell abgesichert zu sein.
Auch eine private Haftpflichtversicherung, die weltweit gilt, ist unverzichtbar. Sie schützt Sie vor den finanziellen Folgen, falls Sie im Urlaub versehentlich fremdes Eigentum beschädigen oder eine andere Person verletzen.
- Prüfen Sie, ob Ihre bestehende Haftpflicht bereits weltweiten Schutz bietet.
- Wägen Sie den Wert Ihres Gepäcks gegen die Kosten der Versicherung ab.
- Vermeiden Sie Mehrfachversicherungen durch einen kurzen Check Ihrer Verträge.
Reiseabbruch als Teil des umfassenden Urlaubsschutzes
Der Reiseabbruch ist ein zentraler Baustein, der Ihre Reiseplanung bei unvorhersehbaren Ereignissen absichert. Er greift dort, wo andere Versicherungen aufhören, und schützt Sie vor den Kosten nicht genutzter Leistungen.
Indem Sie diesen Schutz mit einer Auslandskrankenversicherung kombinieren, schaffen Sie ein stabiles Fundament für Ihre Reise. Ein durchdachter Urlaubsschutz ermöglicht es Ihnen, sich voll und ganz auf die Erholung zu konzentrieren, während Sie finanziell gegen die wichtigsten Risiken abgesichert sind.
Fazit
Eine Reiseabbruchversicherung stellt für Reisende eine wertvolle Absicherung dar. Sie schützt vor hohen Kosten bei einem vorzeitigen Ende des Urlaubs. Diese Form der Reiseversicherung bewahrt Sie vor finanziellen Engpässen in schwierigen Momenten.
Wählen Sie Ihren Schutz sorgfältig aus. Ein umfassender Urlaubsschutz basiert auf einer klaren Analyse Ihrer persönlichen Bedürfnisse. Prüfen Sie die Bedingungen der Versicherung genau, bevor Sie einen Vertrag abschließen.
Vergleichen Sie Angebote von Anbietern wie Allianz Travel oder HanseMerkur. Ein gut gewählter Tarif bietet Ihnen die nötige Ruhe für Ihre nächste Reise. Investieren Sie in Sicherheit, um unbeschwerte Tage zu genießen.
Haben Sie bereits Erfahrungen mit einem Reiseabbruch gemacht? Teilen Sie Ihre Erlebnisse mit anderen Reisenden in den sozialen Netzwerken. Ihre Tipps helfen anderen dabei, die richtige Entscheidung für ihren nächsten Urlaub zu treffen.
FAQ
Was ist der entscheidende Unterschied zwischen einer Reiserücktrittskostenversicherung und einer Reiseabbruchversicherung?
Während die Reiserücktrittskostenversicherung nur die Stornokosten abdeckt, die vor dem Antritt der Reise anfallen, bietet die Reiseabbruchversicherung Schutz, sobald der Urlaub begonnen hat. Sie greift bei einem vorzeitigen Abbruch oder einer unfreiwilligen Verlängerung der Reise. Ein umfassender Reiseschutz kombiniert meist beide Varianten, um die gesamte Zeitspanne von der Buchung bis zur Rückkehr abzusichern.
Welche Leistungen übernimmt die Reiseabbruchversicherung im Ernstfall konkret?
Im Falle eines Abbruchs erstattet die Versicherung die Kosten für bereits bezahlte, aber nicht genutzte Reiseleistungen, wie zum Beispiel Hotelübernachtungen oder im Voraus gebuchte Ausflüge. Zudem übernimmt ein guter Versicherungsanbieter wie die Allianz Travel oder ERGO Reiseversicherung die zusätzlichen Rückreisekosten sowie Mehrkosten für notwendige Zwischenunterkünfte, falls der Rücktransport organisiert werden muss.
Welche Ereignisse gelten als triftiger Grund für einen Reiseabbruch?
Als versicherte Ereignisse gelten in der Regel medizinische Notfälle, schwere Erkrankungen oder Unfälle der versicherten Person oder naher Angehöriger. Auch Todesfälle im engsten Familienkreis sowie erhebliche Sachschäden am Eigentum zu Hause – etwa durch Feuer oder Leitungswasserschäden – werden meist als Grund für eine vorzeitige Rückreise anerkannt. Wichtig ist, dass das Ereignis unerwartet eintritt und eine Fortsetzung der Reise unzumutbar macht.
Sind Vorerkrankungen grundsätzlich vom Versicherungsschutz ausgeschlossen?
Viele Versicherungsanbieter schließen Leistungen für chronische Vorerkrankungen aus, wenn diese zum Zeitpunkt des Versicherungsabschlusses oder Reiseantritts bereits bekannt waren und eine Verschlechterung absehbar war. Um die Sicherheit im Urlaub nicht zu gefährden, sollten Reisende die Bedingungen von Anbietern wie HanseMerkur genau prüfen, da manche Tarife stabilisierte Vorerkrankungen unter bestimmten Voraussetzungen mitversichern.
Warum sollte man die Versicherung lieber direkt beim Anbieter statt im Reisebüro abschließen?
Beim Abschluss über ein Reisebüro fließen oft Provisionen zwischen 15 und 30 Prozent in den Endpreis ein, was die Versicherung unnötig verteuert. Zudem ist die Beratung vor Ort oft weniger spezialisiert als beim direkten Vergleich führender Versicherungsanbieter. Ein direkter Online-Abschluss bietet oft mehr Transparenz und ermöglicht es, gezielt nach Tarifen ohne hohe Selbstbeteiligung zu suchen.
Wie verhält sich der Reiseschutz bei offiziellen Reisewarnungen oder politischen Unruhen?
Politische Unruhen oder Reisewarnungen des Auswärtigen Amtes sind häufige Ausschlusskriterien. Besteht zum Zeitpunkt der Einreise bereits eine Warnung, entfällt der Schutz für damit verbundene Ereignisse meist komplett. Hier ist es essenziell, die Versicherungsbedingungen vorab auf Klauseln zu “höherer Gewalt” zu prüfen, um im Notfall nicht auf den Kosten sitzen zu bleiben.
Lohnt sich eine Reiseabbruchversicherung auch für kurze Inlandsreisen?
Eine Kosten-Nutzen-Analyse zeigt, dass der Schutz besonders bei teuren Kreuzfahrten, Fernreisen oder langen Urlaubsaufenthalten sinnvoll ist, da hier die finanziellen Risiken durch Umbuchungen massiv sind. Für Familien bietet ein Reiseschutz zudem eine psychologische Entlastung. Bei sehr günstigen Kurztrips innerhalb Deutschlands kann das Risiko oft selbst getragen werden, sofern keine teuren Rücktransportkosten zu erwarten sind.
Worauf muss ich bei der Wahl des richtigen Versicherungsanbieters besonders achten?
Neben der Deckungssumme ist die Erreichbarkeit einer 24-Stunden-Notfall-Hotline das wichtigste Kriterium. Im Krisenfall benötigen Sie sofortige Unterstützung bei der Organisation der Rückreise. Achten Sie zudem auf die Fristen: Oft muss die Versicherung spätestens 14 bis 42 Tage nach der Reisebuchung abgeschlossen werden, damit der Urlaubsschutz vollumfänglich wirksam wird.
Was muss ich im Schadensfall tun, um meine Ansprüche nicht zu verlieren?
Eine sorgfältige Dokumentation ist das A und O. Bei medizinischen Notfällen benötigen Sie ein ärztliches Attest vom Urlaubsort, das die Reiseunfähigkeit bestätigt. Kontaktieren Sie umgehend die Versicherung, bevor Sie eigenmächtig Flüge oder Hotels umbuchen. Die Einhaltung der Nachweispflichten und die frühzeitige Kommunikation sichern Ihnen die spätere Erstattung durch die Versicherung.
Ersetzt die Reiseabbruchversicherung eine Auslandskrankenversicherung?
Nein, die Reiseabbruchversicherung deckt primär die Reisekosten und entgangene Leistungen ab. Eine Auslandskrankenversicherung ist jedoch als Basis für jeden Urlaubsschutz unverzichtbar, da sie die medizinischen Behandlungskosten im Ausland übernimmt. Idealerweise kombiniert man beide Versicherungen mit einer Gepäckversicherung, um eine lückenlose Sicherheit für alle Eventualitäten zu gewährleisten.